

Analyse von Commerzbank Banking von Appwee
Wenn ich meine Bankgeschäfte unterwegs erledigen möchte, zählt für mich weniger eine möglichst volle Startseite als ein verlässlicher Ablauf: Ich will schnell erkennen, was auf dem Konto passiert ist, und alltägliche Aufgaben ohne Umweg angehen. Die Commerzbank Banking-App richtet sich vor allem an Menschen, die ihre Bankverbindung bei der Commerzbank führen und dafür das Smartphone nutzen möchten. Sie ist kostenlos und gehört zu den Finanz-Apps, die ich als Ergänzung zum Onlinebanking am Rechner einordnen würde – nicht als Ersatz für jede komplexe Bankangelegenheit.
Worauf es bei der Entscheidung ankommt
Vor der Installation würde ich zuerst eine einfache Frage klären: Bin ich bereits Kunde der Commerzbank, oder suche ich eine unabhängige App, die Konten verschiedener Banken an einem Ort bündelt? Diese Anwendung ist klar auf das Bankgeschäft mit der Commerzbank ausgerichtet. Wer dort sein Konto nutzt, bekommt einen naheliegenden mobilen Zugang. Wer dagegen vor allem einen bankübergreifenden Finanzüberblick sucht, sollte die Angebote in dieser anderen Kategorie vergleichen.
Auch die eigene Routine spielt eine Rolle. Für kurze Kontrollen zwischendurch ist eine Banking-App besonders sinnvoll: etwa um nach einem Einkauf den Kontostand zu prüfen oder eine Buchung einzuordnen. Wenn ich dagegen Unterlagen sorgfältig vergleichen oder mehrere Schritte einer komplizierten Finanzentscheidung erledigen muss, ist ein größerer Bildschirm oft angenehmer. Ich würde die App deshalb als Werkzeug für den Alltag betrachten und nicht erwarten, dass jede Aufgabe auf dem Smartphone automatisch einfacher wird.
Die Anwendung wird von der Commerzbank AG entwickelt. Ihre lange Präsenz im Store – veröffentlicht am 21. Februar 2011 – passt zu einem Produkt, das den mobilen Zugang zu Bankgeschäften über Jahre begleitet hat. Die aktuelle Version ist 26.9.100 (260819046); zum Betriebssystem ist Version 10 als Mindestanforderung genannt. Für die praktische Entscheidung bedeutet das vor allem: Vor dem Download lohnt sich ein kurzer Blick darauf, ob das eigene Gerät diese Voraussetzung erfüllt.
Ein vertrauter Bankzugang statt eines Finanz-Dashboards
Ich würde diese App nicht danach beurteilen, ob sie möglichst viele Finanzthemen in einer Oberfläche vereint. Ihr Nutzen liegt näher am täglichen Bankkontakt: Die eigene Bankverbindung soll vom Smartphone aus erreichbar sein. Das ist ein anderer Schwerpunkt als bei Haushaltsbuch-Apps, die Ausgaben kategorisieren, oder bei unabhängigen Kontenübersichten, die verschiedene Anbieter zusammenführen können. Wer gezielt die Commerzbank mobil nutzen will, dürfte mit dieser Ausrichtung besser zurechtkommen als jemand, der eine neutrale Finanzzentrale sucht.
Ein konkreter Alltagseinsatz zeigt den Unterschied: Ich bezahle unterwegs etwas und möchte später prüfen, ob die Abbuchung bereits auftaucht. Dafür ist ein direkter Zugang zur eigenen Bank sinnvoller, als erst eine separate Tabelle oder ein Haushaltsbuch zu öffnen. Umgekehrt ersetzt diese kurze Kontrolle keine sorgfältige Monatsplanung. Wenn ich wiederkehrende Ausgaben über mehrere Konten hinweg vergleichen möchte, kann eine spezialisierte Budget-App die passendere Ergänzung sein – sofern deren Funktionen zu meinen Anforderungen passen.
Wo die Commerzbank-App besonders sinnvoll ist
Der größte Vorteil ist für mich die Nähe zur eigenen Bank. Statt für eine schnelle Kontrolle erst den Computer einzuschalten, kann ich das Smartphone nutzen, wenn ich gerade nicht zu Hause bin. Das passt zu Menschen, die ihren Kontostand gelegentlich prüfen, Buchungen im Blick behalten und Bankgeschäfte lieber direkt bei ihrem kontoführenden Institut erledigen. Die App macht vor allem dann Sinn, wenn dieser mobile Zugriff tatsächlich in den Alltag passt und nicht bloß installiert wird, weil Banking auf dem Handy grundsätzlich modern klingt.
Ein nützlicher Ansatz ist, kurze Bankroutinen bewusst zu bündeln: etwa nach einem Einkauf die relevanten Buchungen zu prüfen, statt den Kontostand ständig nebenbei aufzurufen. So wird die App zu einem gezielten Kontrollpunkt, nicht zu einer Quelle dauernder Benachrichtigungs- oder Kontrollgewohnheiten. Gerade bei alltäglichen Ausgaben hilft diese Unterscheidung: Der mobile Zugang spart den Umweg zum Rechner, während ein fester Blick auf die Finanzen die eigene Aufmerksamkeit besser schützt.
Die breite Nutzung spricht dafür, dass viele Menschen die App als ihren mobilen Bankzugang verwenden: Sie wurde über eine Million Mal installiert und kommt auf einen Durchschnitt von 4,6 Sternen aus rund 269.000 Bewertungen. Zusätzlich liegen rund 81.000 Rezensionen vor. Solche Zahlen sind für mich ein Hinweis auf eine etablierte Anwendung, aber kein Ersatz für die eigene Prüfung. Entscheidend bleibt, ob die Oberfläche zu meiner Bankverbindung und meinen Gewohnheiten passt; eine hohe Bewertung sagt nicht automatisch, dass jede Person denselben Funktionsumfang braucht.
Ein weiterer praktischer Punkt ist die Erwartung an den Einsatzort. Eine Banking-App ist besonders hilfreich, wenn ich eine kurze Aufgabe erledigen möchte und die nötige Ruhe habe, Angaben sorgfältig zu prüfen. Für sensible Schritte würde ich nicht nebenbei zwischen Gesprächen oder beim Gehen hantieren. Das ist keine Besonderheit einer bestimmten Marke, aber bei einer App, die den Zugriff auf Bankgeschäfte ermöglicht, eine sinnvolle persönliche Regel: Erst einen passenden Moment wählen, dann konzentriert handeln.
Wo andere Lösungen besser passen können
Die App ist nicht automatisch die beste Wahl für jeden, der seine Finanzen am Smartphone organisieren möchte. Wer mehrere Bankverbindungen gemeinsam überblicken will, sollte eine Multi-Banking-Lösung mit der Commerzbank-App vergleichen. Wer vor allem ein Haushaltsbuch sucht, braucht möglicherweise detaillierte Kategorien, Auswertungen oder eine Planung für den nächsten Monat. Das sind andere Aufgaben als der direkte Zugang zum eigenen Bankkonto. Ich würde daher zuerst aufschreiben, was mir im Alltag fehlt, statt allein nach einer möglichst umfangreich wirkenden App zu suchen.
Galerie
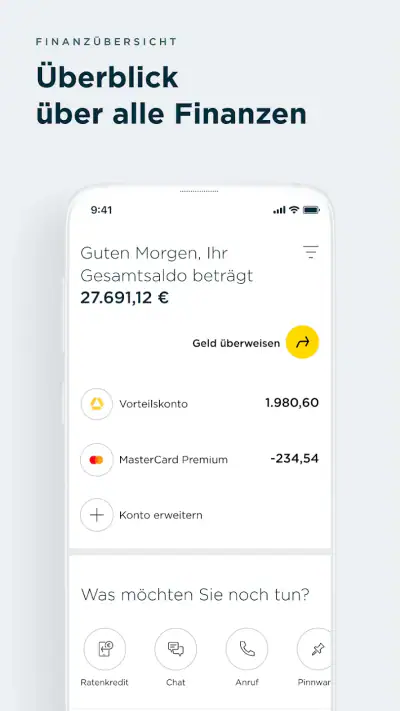
Auch das Onlinebanking am Computer bleibt für manche Situationen angenehmer. Ein größerer Bildschirm hilft, wenn ich lange Buchungslisten überblicke oder eine Aufgabe sorgfältig mit anderen Unterlagen abgleiche. Das Smartphone gewinnt bei kurzen Wegen und spontanen Kontrollen; der Rechner kann bei längeren Sitzungen die bessere Arbeitsfläche sein. Ich sehe darin keinen Widerspruch: Eine mobile Banking-App muss den klassischen Zugang nicht vollständig verdrängen, um nützlich zu sein.
Wenn ich nicht Kunde der Commerzbank bin, sollte ich die App außerdem nicht mit einer neutralen Vergleichsplattform verwechseln. Ihr Zweck ist mit der Bank verbunden, deren Namen sie trägt. Für einen Wechsel der Bank wäre sie daher nicht die erste Anlaufstelle, um Anbieter unabhängig zu vergleichen. In diesem Fall ist eine sachliche Übersicht verschiedener Banken oder ein Gespräch über konkrete Kontowünsche ein geeigneterer Ausgangspunkt.
Die Altersfreigabe lautet USK ab 0 Jahren. Das beschreibt die Einstufung im Store, ist aber keine Empfehlung, Bankgeschäfte von Kindern eigenständig erledigen zu lassen. Bei Finanz-Apps zählt weniger das Alterssiegel als ein verantwortungsvoller Umgang mit Zugangsdaten und dem eigenen Gerät. Wer ein Smartphone mit anderen teilt oder es häufig unbeaufsichtigt liegen lässt, sollte besonders genau überlegen, wie gut sich der persönliche Bankzugang in die eigene Gerätesituation einfügt.
Was ein Wechsel im Alltag tatsächlich kostet
Mit „Wechsel“ meine ich hier nicht nur einen Bankwechsel, sondern auch den Umstieg von einer anderen mobilen Routine auf diese App. Der wichtigste Aufwand besteht darin, sich mit dem eigenen Bankzugang und dem persönlichen Ablauf vertraut zu machen. Ich würde die Anwendung zunächst für einfache, überschaubare Aufgaben testen und den Computerzugang nicht sofort aus der Gewohnheit streichen. So lässt sich herausfinden, ob das Smartphone wirklich Zeit spart oder ob ich für meine typischen Anliegen lieber am größeren Bildschirm bleibe.
Wer bereits eine andere Banking-App nutzt, sollte vor einem Umstieg außerdem die eigenen Gewohnheiten betrachten: Welche Konten müssen sichtbar sein? Geht es hauptsächlich um schnelle Kontrollen, oder brauche ich regelmäßig Auswertungen über mehrere Anbieter? Eine App kann im ersten Fall gut passen und im zweiten zu eng zugeschnitten sein. Der praktische Gewinn entsteht nicht durch das bloße Übertragen einer Routine, sondern dadurch, dass die neue Lösung eine konkrete Aufgabe bequemer erledigt.
Ein sinnvoller Test ist, die App nicht nur nach dem ersten Öffnen zu beurteilen. Ich würde sie zu den Zeitpunkten verwenden, an denen ich normalerweise meine Finanzen prüfe: nach einem Einkauf, vor einer geplanten Ausgabe oder bei einer kurzen Kontrolle unterwegs. Danach kann ich besser einschätzen, ob der mobile Zugang wirklich in meinen Tagesablauf passt. Bei größeren Entscheidungen oder längeren Prüfungen kann ich weiterhin auf das Onlinebanking am Rechner zurückgreifen, statt mich zu einem vollständigen Wechsel zu zwingen.
Beim Download entstehen keine Kosten, denn die App ist kostenlos. Das macht einen vorsichtigen Test leichter, sollte aber nicht mit einem Urteil über mögliche Kosten einzelner Bankleistungen verwechselt werden. Die App selbst ist nur der Zugang; wenn ich eine bestimmte Bankdienstleistung nutzen möchte, prüfe ich deren Bedingungen bei der Commerzbank. So trenne ich die Frage „Was kostet die Anwendung?“ von der Frage „Welche Kosten hat das Bankgeschäft, das ich erledigen will?“
Mein Urteil: eine gute Wahl für den passenden Bankalltag
Ich empfehle die Commerzbank Banking-App vor allem Kundinnen und Kunden, die ihre Bankverbindung bei der Commerzbank haben und unterwegs einen direkten mobilen Zugang möchten. Sie ist am überzeugendsten, wenn meine typischen Aufgaben kurz und regelmäßig sind und ich dafür nicht jedes Mal den Computer öffnen will. Die kostenlose Nutzung und die große Zahl an Installationen machen den Einstieg nachvollziehbar; wichtiger als Popularität ist aber, ob der Schwerpunkt auf einer einzelnen Bank zu meinem Bedarf passt.
Ich würde eher eine andere Lösung wählen, wenn ich Konten verschiedener Banken gemeinsam analysieren, mein Haushaltsbudget detailliert planen oder Finanzprodukte neutral vergleichen möchte. Ebenso würde ich längere oder besonders sorgfältige Vorgänge lieber am Rechner erledigen, wenn mir dort die Übersicht leichter fällt. Die App muss nicht für jeden Zweck die beste sein, um im passenden Alltag eine klare Rolle zu haben.
Unterm Strich sehe ich sie als praktische mobile Ergänzung zum Banking bei der Commerzbank, nicht als universelles Finanzwerkzeug. Wenn du dort bereits dein Konto führst und deine Bankgeschäfte gern direkt am Smartphone prüfst, ist sie einen Versuch wert. Wenn du dagegen eine bankübergreifende Finanzübersicht suchst, lohnt es sich, zuerst in dieser App-Kategorie nach einer dafür ausgelegten Alternative zu schauen. Die beste Entscheidung hängt hier weniger von möglichst vielen Funktionen ab als davon, ob direkter Commerzbank-Zugang genau dein eigentliches Problem löst.
Ein Alltagstest, der mehr zeigt als der erste Eindruck
Ich würde beim Ausprobieren nicht versuchen, jede mögliche Bankaufgabe sofort aufs Handy zu verlagern. Sinnvoller ist ein kleiner, wiederholbarer Test: nach einem Einkauf kurz prüfen, ob die erwartete Buchung zu erkennen ist, und anschließend entscheiden, ob die Darstellung für meine tägliche Kontrolle ausreicht. So bewerte ich nicht abstrakt, ob die App „alles kann“, sondern ob sie den Moment erleichtert, in dem ich tatsächlich einen schnellen Überblick brauche.
Vor einer größeren geplanten Ausgabe lässt sich derselbe Ablauf nutzen: erst die eigene finanzielle Situation in Ruhe ansehen, dann die Entscheidung treffen. Der praktische Vorteil liegt hier nicht darin, dass eine App die Entscheidung abnimmt, sondern dass der Zugang zur Bank ohne Umweg verfügbar ist. Ich würde dabei vermeiden, unterwegs hastig zu handeln oder vertrauliche Angaben auf einem fremden Bildschirm einzugeben. Eine Banking-App ist am nützlichsten, wenn sie den Zugang vereinfacht, ohne die nötige Aufmerksamkeit zu ersetzen.
Was ich vor der Einrichtung und beim täglichen Zugriff bedenken würde
Eine Frage, die sich viele vor dem Wechsel stellen, ist, ob die App auch ohne bestehende Kundenbeziehung sinnvoll ist. Für den eigentlichen mobilen Bankzugang sehe ich sie vor allem als Begleiterin einer Commerzbank-Verbindung, nicht als allgemeines Finanzwerkzeug. Wer noch kein Konto dort führt, sollte zuerst klären, ob die Bank selbst zu den eigenen Anforderungen passt; die Installation allein schafft keinen unabhängigen Überblick über andere Anbieter.
Wer bereits Kundin oder Kunde ist, kann vorab überlegen, welche Routine die App ersetzen soll. Soll sie nur gelegentliche Kontrollen am Rechner verkürzen, oder soll sie die zentrale Anlaufstelle für sämtliche Finanzentscheidungen werden? Für den ersten Zweck ist ein gezielter Test naheliegend. Für den zweiten sollte ich prüfen, ob die bankgebundene Ausrichtung genügt oder ob ich zusätzlich eine Lösung für mehrere Konten und eine umfassendere Budgetplanung brauche. Diese Unterscheidung verhindert, dass ich eine passende Banking-App an Aufgaben messe, für die sie gar nicht gedacht ist.
Auch die Frage nach dem passenden Gerät gehört zur Entscheidung: Die genannte Mindestanforderung ist Betriebssystemversion 10. Ich würde vor der Installation prüfen, ob das eigene Smartphone diese Voraussetzung erfüllt, besonders wenn es schon länger genutzt wird. Danach zählt im Alltag, ob das Gerät persönlich genug geschützt und nicht ständig mit anderen geteilt wird. Bei einem gemeinsam genutzten Telefon kann der mobile Zugang weniger bequem sein als das Banking auf einem eigenen Gerät oder am Rechner.
Bei der Einordnung hilft außerdem, die App nicht mit einem unabhängigen Haushaltsbuch gleichzusetzen. Ein direkter Bankzugang ist praktisch, wenn ich eine konkrete Verbindung kontrollieren möchte; eine Finanzübersicht über verschiedene Konten verfolgt einen anderen Zweck. Wer beides braucht, muss nicht zwingend eine Lösung gegen die andere ausspielen: Die Banking-App kann für den Kontakt zur eigenen Bank dienen, während eine separate Planungsroutine den Blick auf Einnahmen und Ausgaben ergänzt. Wichtig ist, keine doppelte Erfassung einzuführen, die im Alltag mehr Arbeit erzeugt als sie spart.
Die Commerzbank Banking-App ist damit besonders passend für Menschen, die eine einzelne Bankverbindung mobil und gezielt im Blick behalten möchten. Wer dagegen vor allem eine neutrale Sammelansicht, detaillierte Budgetplanung oder eine Entscheidungshilfe für den Bankwechsel sucht, ist mit einer darauf spezialisierten Alternative besser bedient. Für mich liegt der vernünftige Maßstab nicht darin, möglichst viele Aufgaben in eine App zu pressen, sondern den richtigen Zugang für die jeweilige Aufgabe zu wählen.
Commerzbank Banking Vor- und Nachteile
- Konten
- Karten und Umsätze lassen sich bequem an einem Ort verwalten.
- Überweisungen können direkt in der App ausgeführt werden.
- Kontoauszüge sind digital abrufbar und sparen Papier.
- Kontaktloses Bezahlen ist mit unterstützten Geräten möglich.
- Biometrische Anmeldung erleichtert den Zugriff auf das Konto.
- Für die Nutzung ist ein Commerzbank-Konto erforderlich.
- Einige Funktionen können je nach Kontomodell eingeschränkt sein.
- Die Ersteinrichtung der Sicherheitsverfahren kann Zeit in Anspruch nehmen.
- Bei technischen Störungen sind wichtige Banking-Funktionen vorübergehend nicht verfügbar.
- Nicht alle Bankgeschäfte lassen sich vollständig ohne zusätzliche Bestätigung erledigen.
Commerzbank Banking Häufig gestellte Fragen
Was bietet die Commerzbank Banking App?
Mit der Commerzbank Banking App können Kundinnen und Kunden ihre Konten und Karten unterwegs verwalten. Typische Funktionen sind der Blick auf Kontostände und Umsätze, Überweisungen, Daueraufträge sowie der Zugriff auf Postfach und persönliche Bankservices. Welche Funktionen verfügbar sind, kann vom Kontomodell, dem verwendeten Gerät und dem aktuellen App-Stand abhängen. Prüfen Sie daher vor dem Download die Angaben im offiziellen App Store.
Wie melde ich mich in der App an und was benötige ich dafür?
Für die Anmeldung benötigen Sie in der Regel ein Konto bei der Commerzbank und die dafür eingerichteten Online-Banking-Zugangsdaten. Je nach Sicherheitsverfahren kann zusätzlich eine Bestätigung über photoTAN oder ein anderes von der Bank vorgesehenes Verfahren erforderlich sein. Bei der erstmaligen Einrichtung sollten Sie die Hinweise der Commerzbank genau befolgen und Ihre Zugangsdaten niemals über Links aus unerwarteten Nachrichten eingeben.
Ist die Commerzbank Banking App kostenlos?
Der Download der App ist üblicherweise kostenlos. Für einzelne Bankleistungen, Kontomodelle oder Transaktionen können jedoch Entgelte anfallen, die nicht durch den kostenlosen App-Download entfallen. Auch Kosten für mobile Daten können entstehen, wenn Sie die App unterwegs ohne WLAN verwenden. Informieren Sie sich vor der Nutzung im aktuellen Preis- und Leistungsverzeichnis der Commerzbank sowie in den Bedingungen Ihres Kontos.
Wie sicher ist das Banking mit der App?
Die App ist für den Zugriff auf Bankgeschäfte mit vorgesehenen Sicherheitsmechanismen wie geschützter Anmeldung und einer zusätzlichen Freigabe bestimmter Aufträge ausgelegt. Die tatsächliche Sicherheit hängt auch davon ab, dass Sie Ihr Smartphone aktuell halten, eine Displaysperre verwenden und Zugangsdaten vertraulich behandeln. Installieren Sie die Anwendung nur aus offiziellen App-Stores und bestätigen Sie Aufträge erst, nachdem Sie Empfänger und Betrag sorgfältig geprüft haben.
Was kann ich tun, wenn die App nicht funktioniert oder ich mein Smartphone wechsle?
Wenn die App abstürzt, sich nicht anmelden lässt oder Aufträge nicht angezeigt werden, prüfen Sie zunächst Ihre Internetverbindung und ob ein Update verfügbar ist. Bei anhaltenden Problemen wenden Sie sich über die offiziellen Kontaktwege an die Commerzbank; geben Sie dabei keine PIN oder TAN weiter. Nach einem Gerätewechsel kann eine erneute Einrichtung des Sicherheitsverfahrens nötig sein. Folgen Sie dafür ausschließlich den aktuellen Anweisungen der Bank.

Herunterladen













